本記事は独自の調査・専門知識をもとに作成しています。
在宅ワークの経費、結局どこまで認められる?
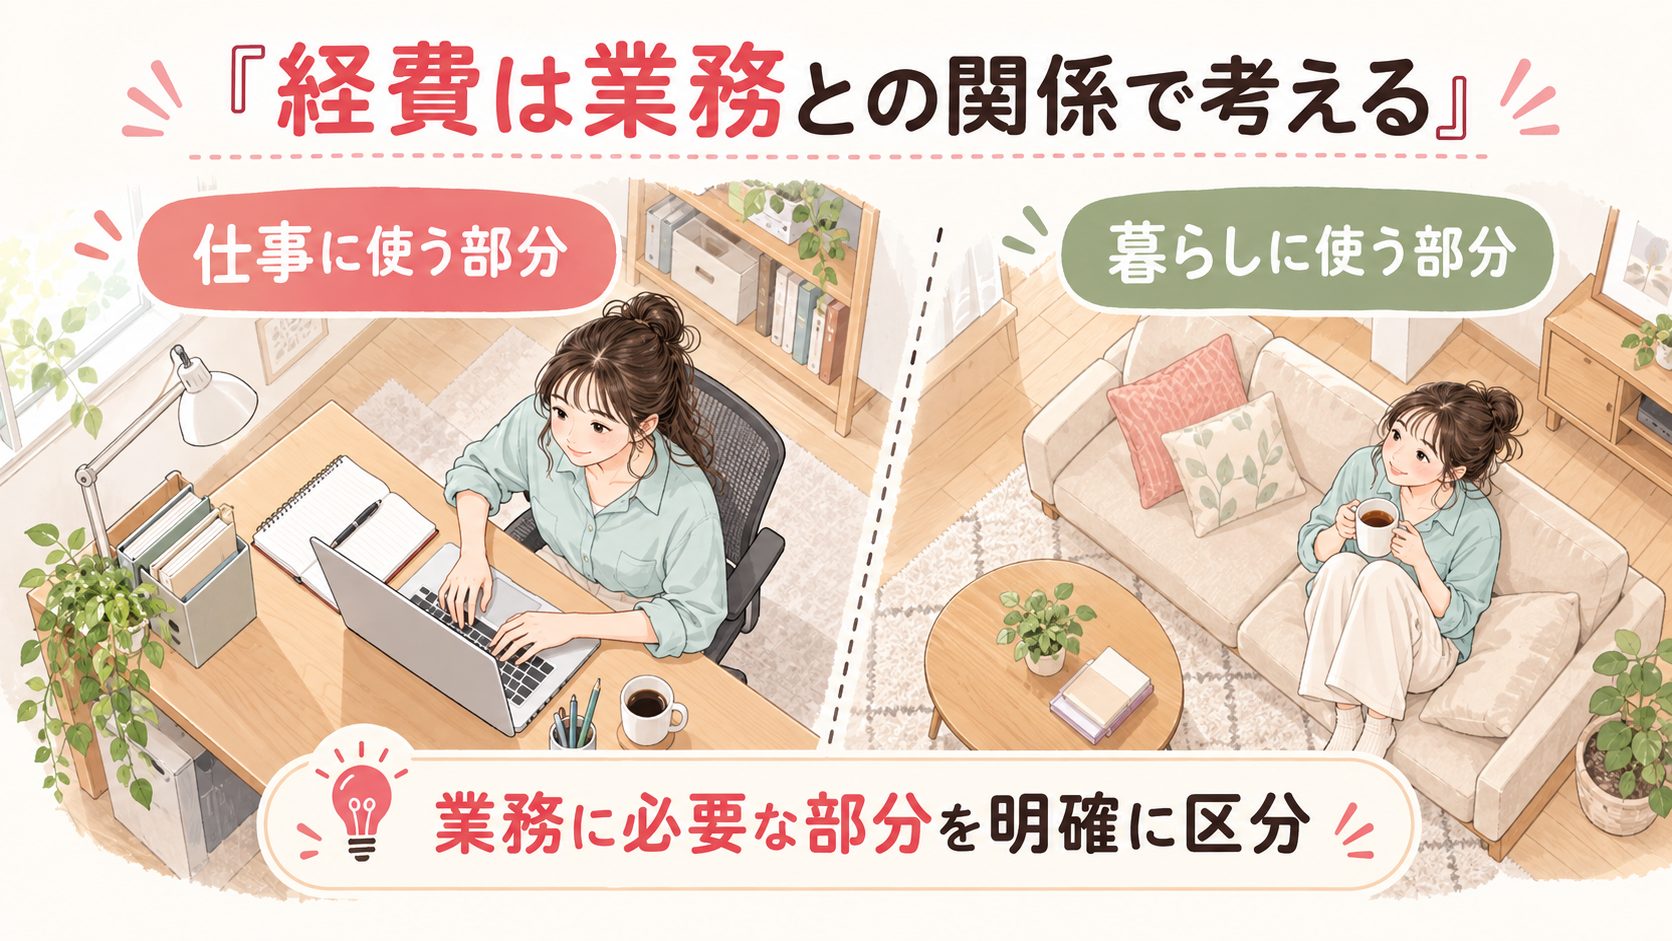
在宅ワークの収入が増えてくると、経費として計上できる範囲が気になり始める方は多いのではないでしょうか。
特にクラウドワークスなどの案件で収入を得ている方や、スキマ時間から在宅ワークを始めた方は、家賃や電気代を「どこまで経費にしていいのか」が分からず、領収書を集めながらも不安を感じがちです。
 さくら
領収書はとりあえず取ってあるけど、これを全部経費にしていいのか正直自信がありません…。
結論から言うと、経費にできるかどうかを分けるのは「業務との関連性を人に説明できるかどうか」の1点です。家賃や電気代のように仕事とプライベートが混在する支出も、按分の根拠さえ示せれば経費として計上できます。
すでに「シングルマザーの確定申告ガイド」で経費の全体像を確認した方に向けて、この記事では家賃・水道代を含めた項目別の按分比率の目安と、判断に迷いやすいグレーゾーンを具体的に解説します。
この記事で分かること
- 家賃・電気代・水道代・通信費など項目別の按分目安
- パソコン購入費が一括経費になるか減価償却になるかの金額ライン
- 「作業時間」「専有面積」を使った按分の具体的な計算方法
- 保育料やマイカーなど、経費にできるか迷いやすい支出の境界線
- 税務調査で否認されないための領収書の残し方
「経費にできる」「できない」を分ける1つの基準
経費にできるかどうかの判断基準はシンプルで、その支出が「業務の遂行に必要だった」と説明できるかどうかです。
家賃や光熱費のように仕事とプライベートの両方に関わる支出は「家事関連費」と呼ばれ、業務で使った部分だけを合理的な基準で切り分ければ経費として認められます。
逆に言えば、「なぜこの割合にしたのか」を第三者に説明できない支出は、たとえレシートがあっても経費として認められにくくなります。次の章から、項目ごとの具体的な目安を見ていきましょう。
項目別・経費にできる範囲の目安
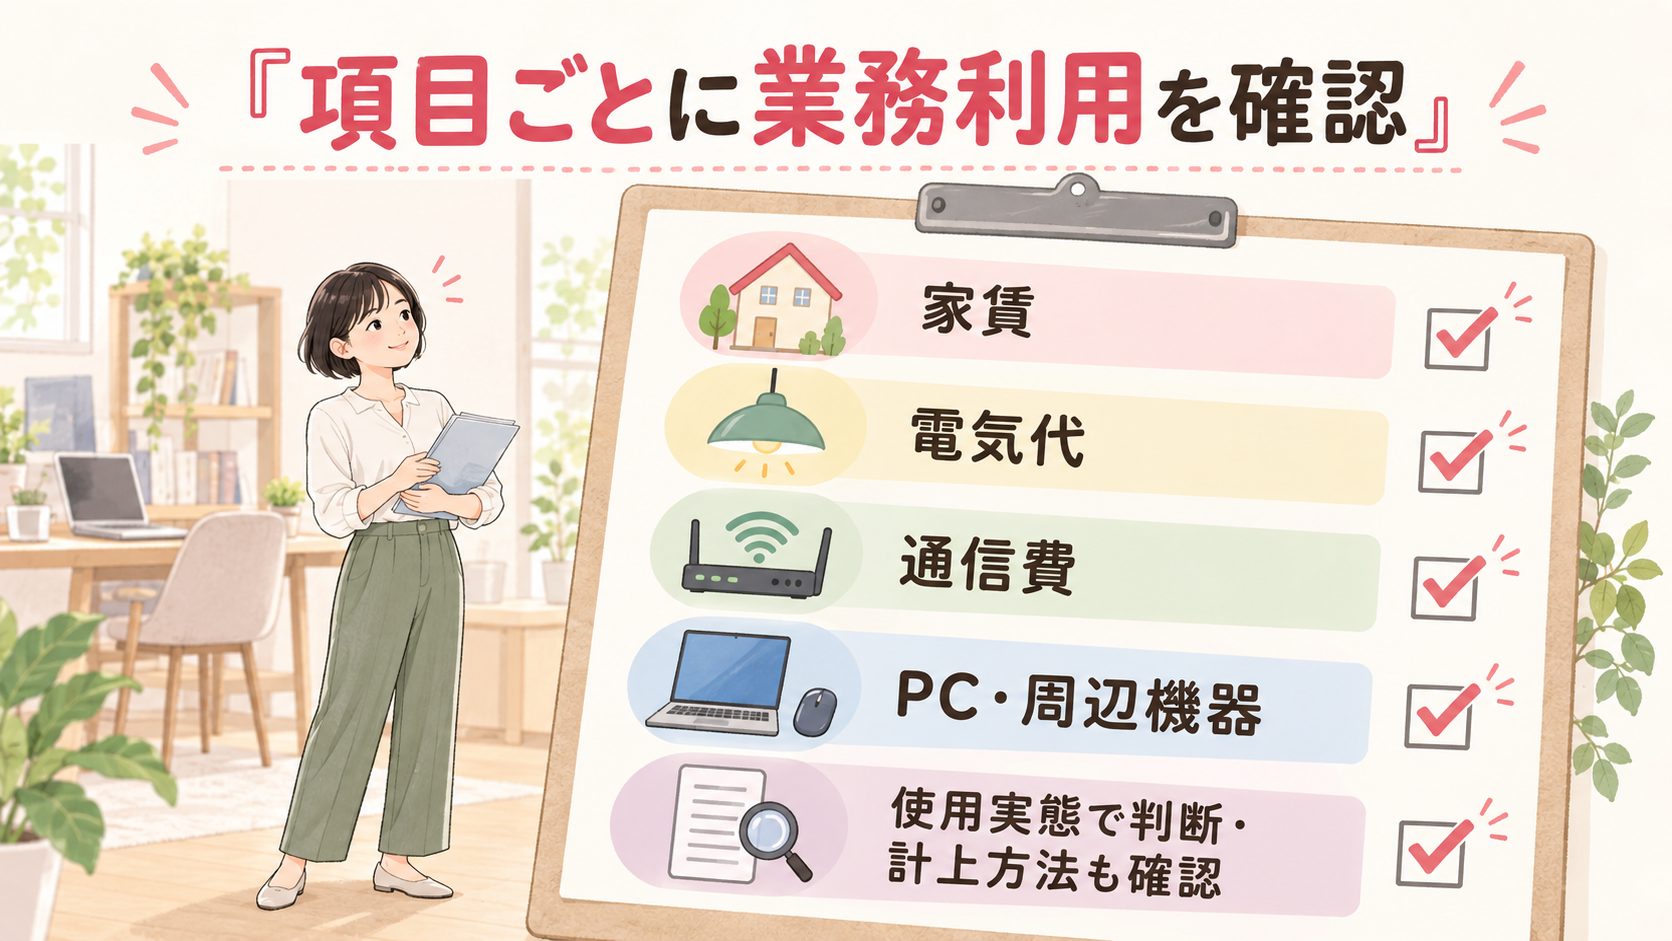
ここでは、家賃・水道代を含めた主要な支出について、経費にできる範囲の目安を項目別に見ていきます。
家賃はどこまで経費にできる?按分比率の考え方と目安
自宅の一室を作業スペースとして使っている場合、家賃のうち仕事で使っている面積の割合分を経費にできます。
目安としては、専有面積の10〜30%程度を按分する在宅ワーカーが多く、ワンルームで作業机とパソコンだけを置いているケースなら10〜15%、独立した作業部屋がある場合は20〜30%まで説明しやすくなります。
さくらえ、家賃まで経費にできるんですか?もっと早く知りたかったです。
ただし、寝室と作業スペースが同じ部屋で兼用になっている場合は、24時間のうち何時間を業務に使っているかも加味して割合を控えめにするのが安全です。
電気代・水道代・ガス代はどこまで?水道代が経費になりにくい理由
電気代はパソコンや照明の使用時間と直結するため、家賃と同じく作業時間や専有面積を基準に按分しやすい支出です。目安は10〜20%程度になるケースが多く見られます。
一方でガス代・水道代は、在宅ワークの業務内容(調理を伴う仕事など特殊なケースを除く)と直接結びつきにくいため、経費として認められにくいのが実情です。
「パソコン作業をしているだけで水道代を使うわけがない」と指摘されてしまうと反論が難しく、水道代・ガス代は経費に含めない、含めるとしてもごく少額にとどめておくのが無難です。
通信費(ネット回線・スマホ代)の按分目安
自宅のネット回線は、クライアントとの連絡や納品作業に欠かせないため、経費として説明しやすい項目のひとつです。目安は50%前後まで按分する在宅ワーカーが多く見られます。
スマホ1台で在宅ワークを始めた方も、業務での通話・チャットツールの利用頻度に応じて、スマホ代の30〜50%程度を経費にできるケースがよくあります。
パソコン・周辺機器は一括経費?減価償却が必要になる金額のライン
パソコンや周辺機器の購入費は、金額によって経費の計上方法が変わります。
10万円未満なら「少額減価償却資産」として購入した年に全額を経費にできます。10万円以上20万円未満は「一括償却資産」として3年間で均等に償却し、20万円以上になると原則として法定耐用年数に沿って減価償却する必要があります。
ただし青色申告をしている場合は、40万円未満の減価償却資産を購入した年に一括で経費にできる特例があります(年間合計300万円までが上限)。高性能なパソコンの購入を考えている方は、青色申告への切り替えも検討する価値があります。
| 項目 | 按分・計上の目安 |
|---|---|
| 家賃 | 専有面積の10〜30%程度 |
| 電気代 | 10〜20%程度 |
| 水道代・ガス代 | 原則として対象外(含める場合もごく少額にとどめる) |
| ネット回線 | 50%前後 |
| スマホ代 | 30〜50%程度 |
| パソコン購入費 | 10万円未満は全額経費、10万円以上は減価償却(青色申告は40万円未満の特例あり) |
家事按分の具体的な計算方法
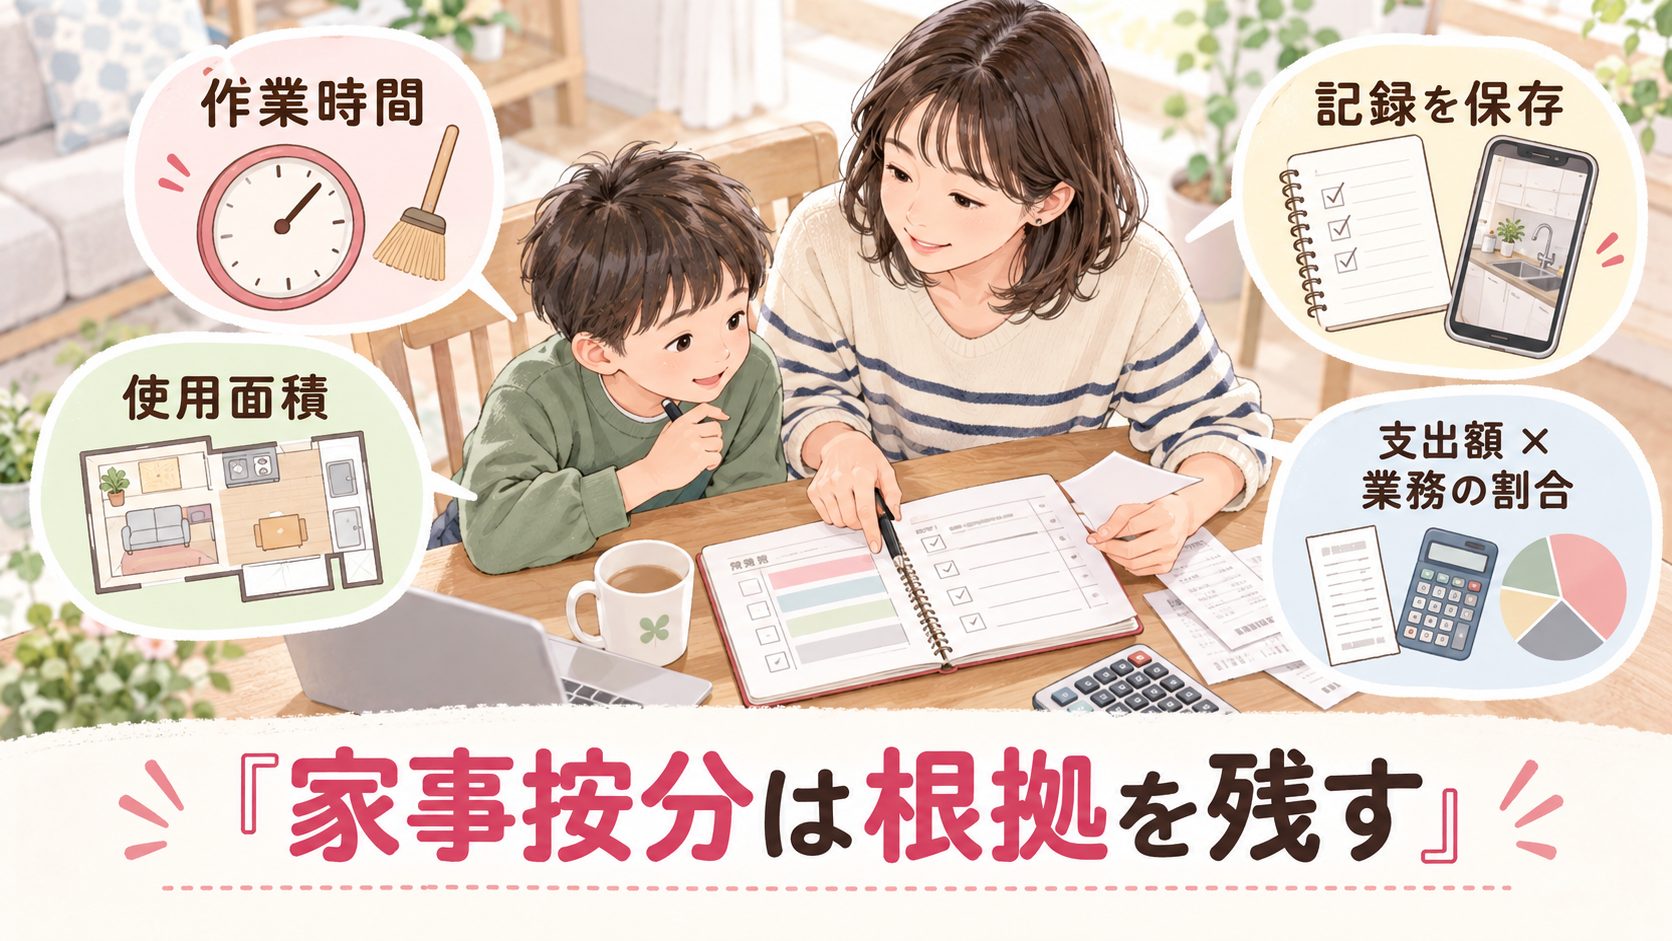
按分の考え方が分かっても、実際にどう計算すればいいのか迷う方は多いはずです。ここでは代表的な2つの計算方法と、根拠を残す記録方法を数値例つきで見ていきます。
1日の生活時間(24時間)のうち、業務にあてている時間の割合を按分比率にする方法です。1日6時間を業務にあてているなら、6時間÷24時間で按分比率は25%になります。
自宅全体の床面積のうち、作業スペースが占める面積の割合を按分比率にする方法です。50平米の自宅で作業机まわり8平米を使っているなら、8平米÷50平米で按分比率は16%になります。
計算に使った作業時間や面積の根拠は、確定申告のときだけでなく税務調査でも聞かれる可能性があるため、家計簿アプリやExcelに月ごとの記録を残しておくと安心です。
難しい計算ソフトを使わなくても、部屋の間取り図に作業スペースを書き込んでおく、スマホのメモに1日の作業時間を記録しておくといった簡単な方法で十分な根拠になります。
経費にできない・グレーゾーンになりやすいもの
ここまでは経費にしやすい項目を見てきましたが、判断が分かれやすい支出についても正直に整理しておきます。
プライベートと切り分けにくい支出(衣服・化粧品・家族の食費)
普段着ている服や化粧品、家族の食費などは、業務との関連性を説明しにくいため経費にはできません。
「オンライン会議用に見た目を整えるため」といった理由をつけたくなる気持ちも分かりますが、こうした支出は生活費との線引きが難しく、否認されやすい典型例です。
シングルマザー特有の疑問「保育料・ベビーシッター代は経費にできる?」
さくら子どもを預けている間に仕事をしているので、保育料も経費にできたら助かるのですが…。
保育料やベビーシッター代は、多くの在宅ワーカーが気になる論点ですが、税務上は「家事費」とみなされやすく、経費として認められる可能性は高くありません。
「保育園に預けている時間=業務時間」という説明だけでは、生活のための養育費用という性質を否定しきれないためです。ただし、締め切り直前だけ利用したベビーシッター代など、特定の業務と直接結びつく支出だと明確に説明できる場合は、経費にできる可能性がゼロではありません。
判断が難しいグレーゾーンのため、計上する場合は税理士や税務署への確認をおすすめします。
マイカー・ガソリン代はどこまで対象になるか
打ち合わせや納品物の受け渡しでマイカーを使う場合、ガソリン代や駐車場代を走行記録に基づいて按分すれば経費にできます。
買い物や送迎など私用と兼用している場合がほとんどなので、家賃と同様に「業務でどれくらいの割合を使ったか」を走行距離や利用回数で示せるようにしておくことが大切です。
- 経費にしやすい:業務専用の消耗品、打ち合わせのための交通費、按分根拠を示せる家賃・光熱費・通信費
- グレーゾーン:保育料・ベビーシッター代、マイカーの私用と兼用の走行分
- 経費にできない:衣服・化粧品・家族の食費など生活費そのもの
経費を計上しすぎるとどうなる?税務調査で否認されないための注意点
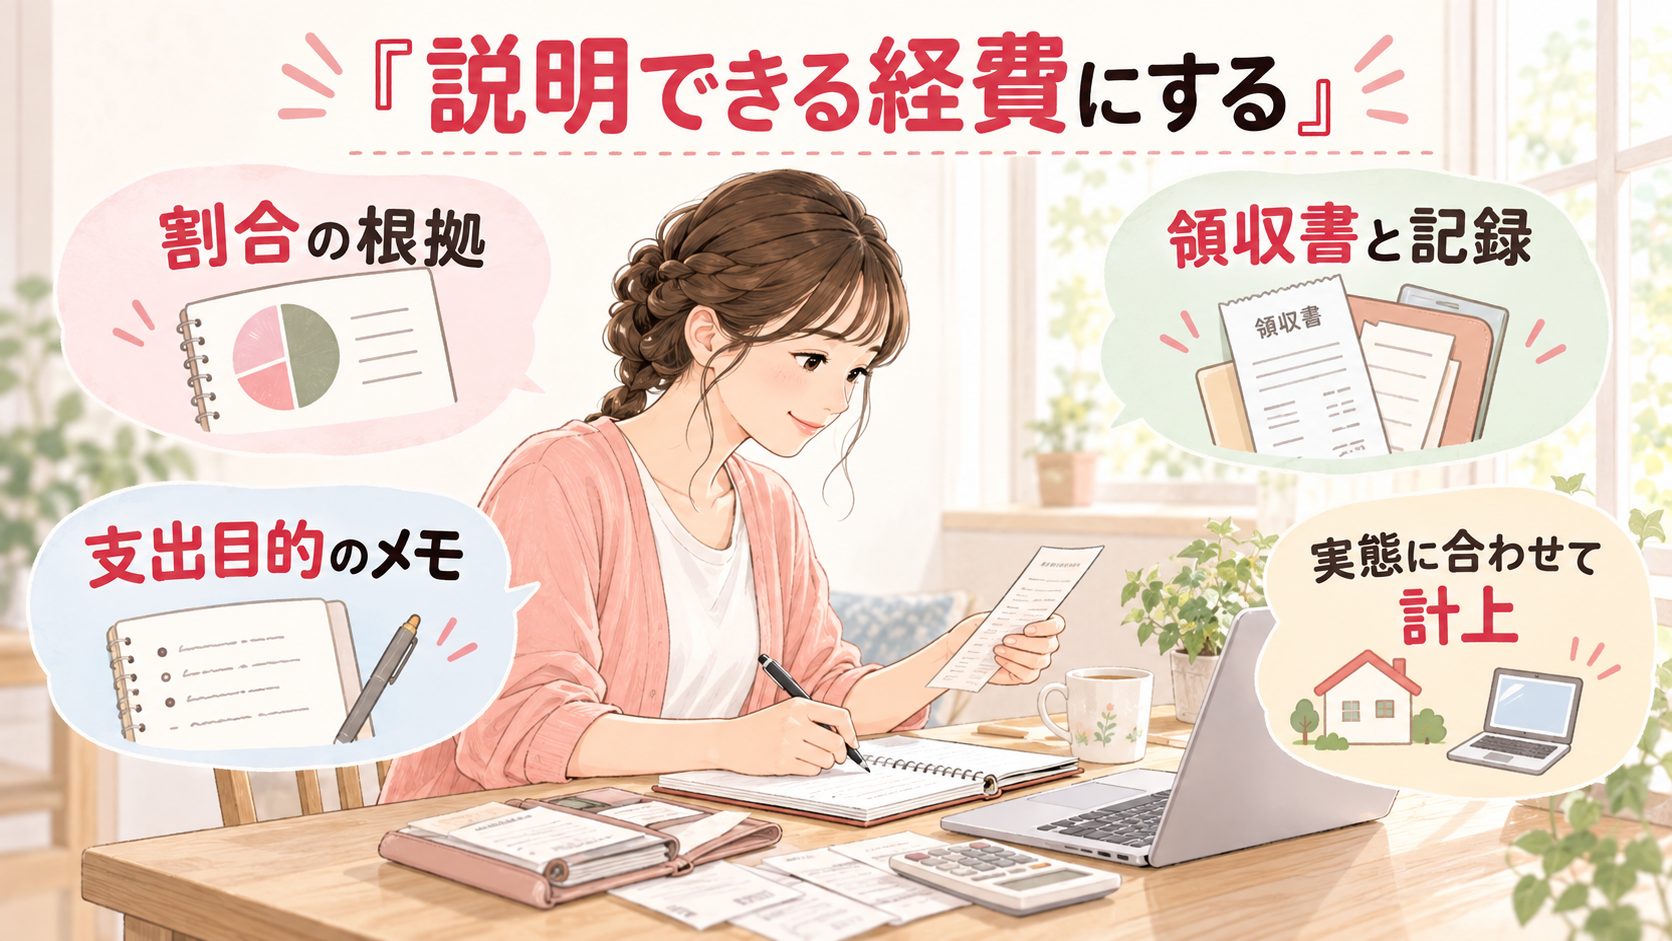
按分の考え方が分かっても、実際の申告で気をつけたいのが「計上しすぎ」による否認リスクです。
按分比率が「説明できない」と否認されるケースの具体例
たとえばワンルームの家賃を80%も経費にしていると、生活スペースと作業スペースの区別がつかず、根拠を聞かれたときに説明できずに否認される可能性が高くなります。
さくら少しでも節税したくて多めに計上してしまいそうになりますが、あとで指摘されるのはもっと怖いですね…。
否認された場合、その年の所得が修正され、追加の税金だけでなく延滞税や加算税がかかることもあります。無理な按分で目先の税金を減らすより、説明できる範囲にとどめておくほうが結果的に安心です。
領収書・レシートの保管ルール(保管期間・保管方法)
- 白色申告は5年間、青色申告は原則7年間の保管が必要
- レシートの裏や家計簿アプリのメモ欄に「何のための支出か」を一言書いておくと、後から見返しても迷わない
- 紙の領収書は月ごとに封筒やクリアファイルで分け、クレジットカード明細などのデータと突き合わせておく
経費を正しく計上すると、確定申告や児童扶養手当にどうつながる?
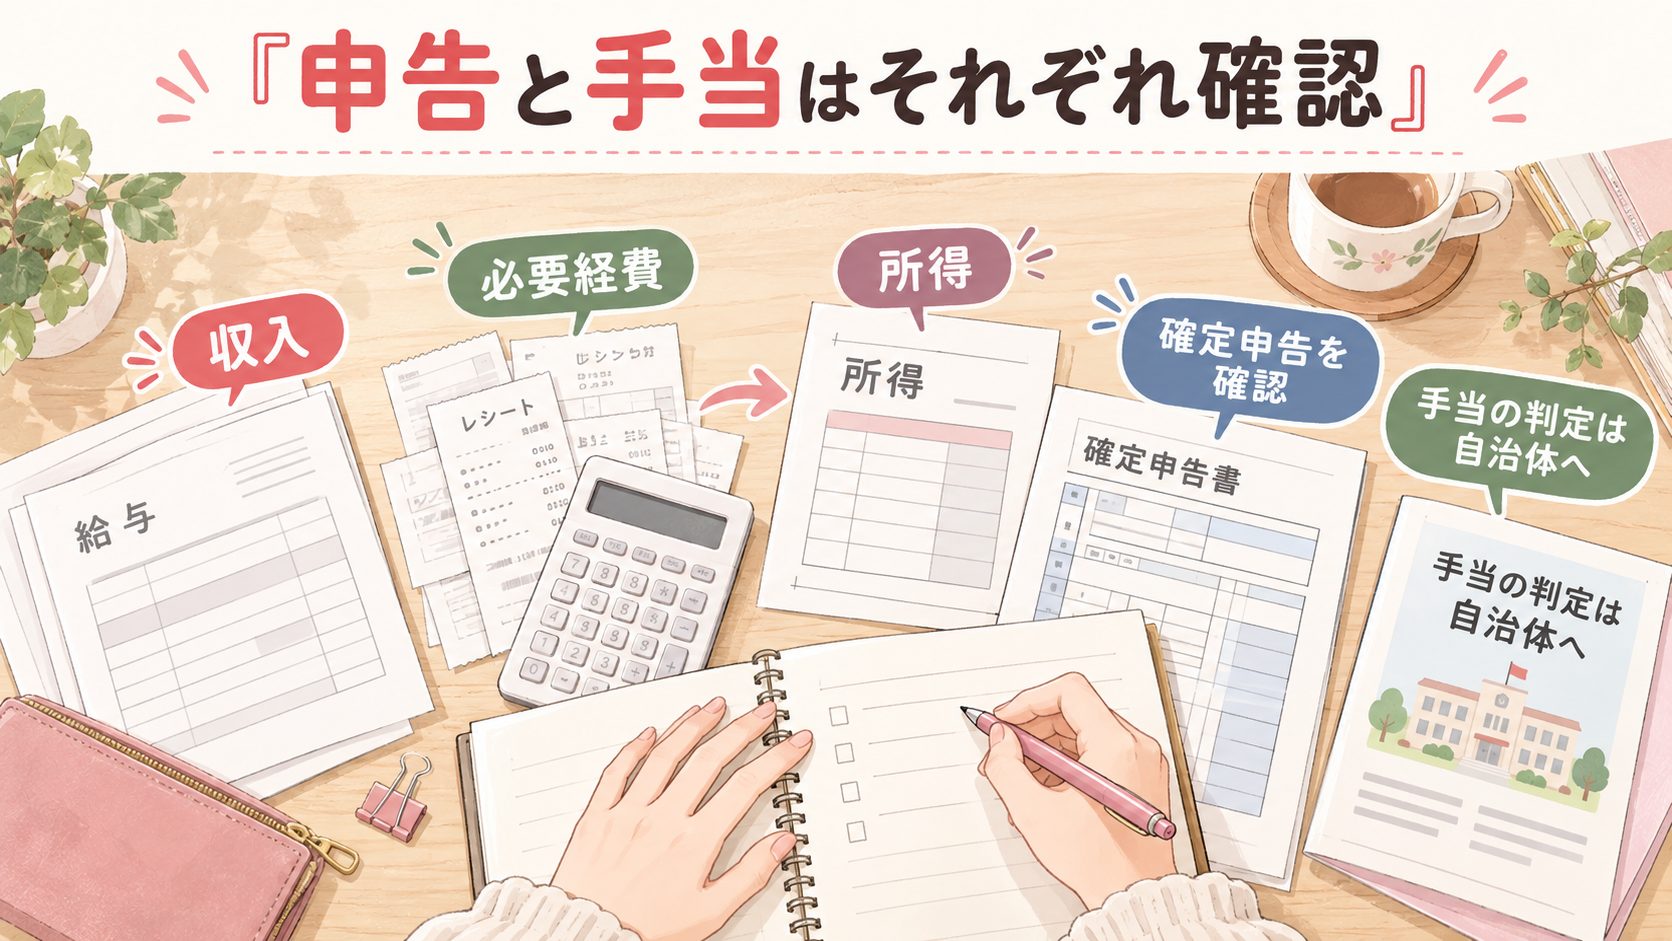
経費を正しく計上することは、単に否認リスクを避けるだけでなく、確定申告や各種手当の判定にも関わってきます。
経費を計上して所得を下げると税負担が軽くなる仕組み
所得税や住民税は「収入から経費を差し引いた所得」をもとに計算されるため、経費を正しく計上するほど課税対象の所得が下がり、税負担が軽くなります。
さらに所得からは基礎控除なども差し引かれます。基礎控除は令和7年分・8年分(2025・2026年分)は95万円に引き上げられた暫定措置で、2027年分以降は58万円に一律統一される予定のため、年によって税額が変わる点も押さえておきましょう。
確定申告のやり方や必要な収入ラインについては、「シングルマザーの確定申告ガイド」で手順を詳しく解説しています。
所得が下がれば児童扶養手当の判定にも関わる
児童扶養手当は所得に応じて支給額が決まる制度のため、経費を正しく計上して所得を抑えることは、手当の判定にもプラスに働く可能性があります。
所得制限限度額や支給停止区分ごとの計算方法は、「児童扶養手当はいくらまで働ける?在宅ワーク収入と所得限度額ガイド」で詳しく解説しているので、あわせて確認してみてください。
また、スキルアップのための講座費用を経費にできるか気になる方は、ひとり親向けの給付金を使った学び直しの記事も参考になります。
よくある質問(FAQ)
経費の按分について、よくある質問にまとめてお答えします。
まとめ|按分の根拠を残せば、経費は正しく安心して計上できる
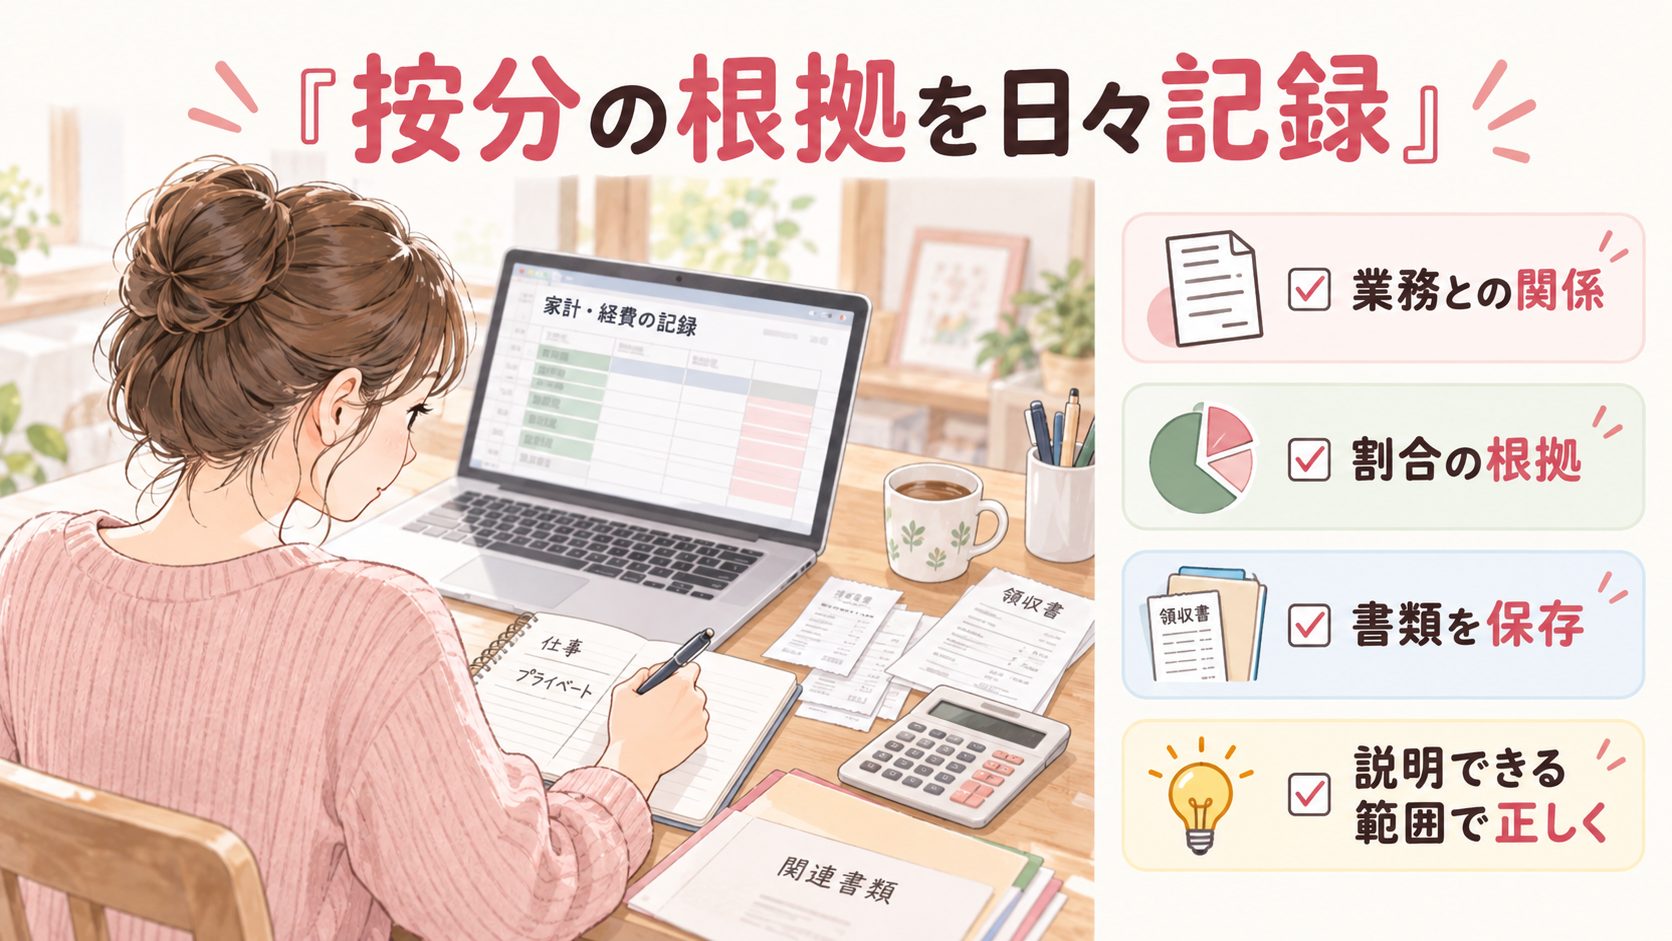
在宅ワークの経費は、家賃・電気代・通信費のように「業務との関連性を説明できる」支出であれば、按分比率の根拠を示すことで正しく計上できます。
一方で水道代やプライベートの支出、保育料のようなグレーゾーンは、無理に経費へ寄せずに「説明できる範囲」にとどめておくことが、税務調査で困らないための一番の近道です。
作業時間や専有面積のメモを日頃から残しておくだけでも、いざというときの安心材料になります。まずはこの記事で紹介した目安を参考に、ご自身の経費を一度見直してみてください。
あわせて読みたい